
Naufragio in porto: la lezione (estiva) del caso Delfin
Data pubblicazione: 12 agosto 2026
Autore:
Il problema: quando la pianificazione non basta
Chi si occupa di trasmissione patrimoniale d’impresa sa che il momento più delicato non è la scrittura degli atti, ma ciò che accade dopo — quando il fondatore non c’è più e gli eredi devono continuare a far funzionare, insieme ed in continuità, una struttura che il dominus aveva governato insieme a uomini di propria fiducia.
Un caso recente, ampiamente ripreso dalla stampa economica italiana e internazionale, mostra con chiarezza quanto delicato sia questo momento. Leonardo Del Vecchio, fondatore di Luxottica, muore nel giugno 2022 lasciando un patrimonio stimato in circa 30 miliardi di euro, incentrato su Delfin, la holding lussemburghese che controlla la partecipazione in Essilor Luxottica, insieme a quote in Generali, Mediobanca (poi confluita in Monte dei Paschi) e UniCredit. Il testamento divide Delfin in otto quote uguali, ciascuna del 12,5%: i sei figli Claudio, Marisa, Paola, Leonardo Maria, Luca e Clemente, la moglie Nicoletta Zampillo e il figliastro Rocco Basilico.
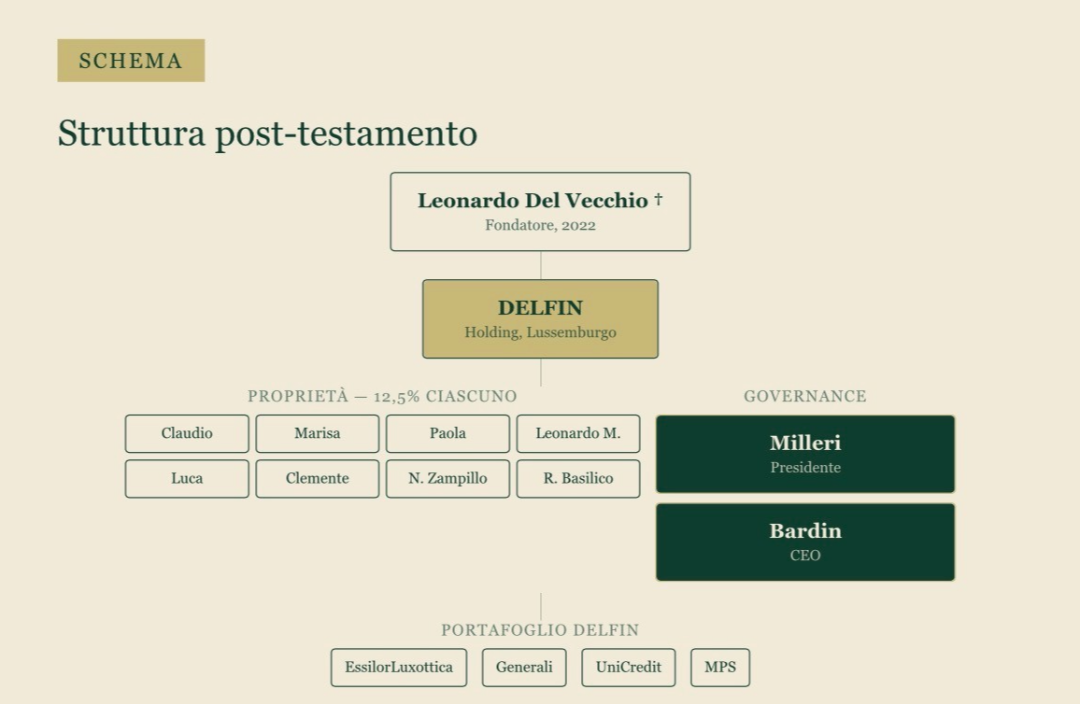
Del Vecchio non si era limitato a dividere le quote: aveva anche separato la proprietà dalla gestione operativa, affidando quest’ultima a due manager di sua fiducia, esterni al nucleo familiare — Francesco Milleri, presidente e CEO di EssilorLuxottica e presidente di Delfin, e Romolo Bardin, CEO di Delfin.
A distanza di alcuni anni, la successione non è ancora del tutto definita. Gli eredi si dividono su dividendi, compensi e strategia.
Nel 2026, Leonardo Maria Del Vecchio chiede al board di Delfin di sostenere il riacquisto delle quote di due fratelli, per salire dal 12,5% al 37,5%: sulla proposta, Milleri e Bardin si dividono, il presidente a favore e l’amministratore delegato contrario — questo è il dato che interessa davvero chi pianifica, perché anche i due manager scelti per garantire continuità si sono trovati su posizioni opposte.
Per il lettore che si affaccia per la prima volta al tema: la lezione di base è che un patrimonio “protetto” sulla carta (holding, quote definite, manager designati), apparentemente "pacificato", dal punto di vista delle quote, non è automaticamente un patrimonio “governato”: sono due problemi diversi, e richiedono soluzioni diverse.
L’implicazione: la parità è una scelta, non un’assenza di scelta
Dividere in parti uguali tra eredi è, quasi sempre, la decisione più naturale per un fondatore: evita di scegliere un figlio a scapito degli altri, sembra la più equa, è la più semplice da giustificare in famiglia.
È anche, strutturalmente, la scelta più esposta allo stallo. La parità nella proprietà non implica parità di visione tra gli eredi, né soprattutto lo stesso interesse, le stesse inclinazioni a restare nell’assetto, o lo stesso orizzonte temporale nel desiderare di restare impegnati finanziariamente.
Quando gli interessi, come è naturale tra soggetti dotati di diversi talenti e progetti, divergono — e prima o poi divergono — nessuno ha il potere, da solo, di far prevalere una linea. Ogni decisione, anche ordinaria, diventa una trattativa tra pari.
Per il lettore più esperto, che magari ha già affrontato il tema in famiglia, il caso Delfin aggiunge un livello ulteriore di complicazione, spesso trascurato nella pianificazione.
Anche quando si separano proprietà e governance operativa — affidando quest’ultima a soggetti terzi, professionali, indipendenti dagli interessi familiari diretti — il problema si può ripresentare a quel livello. Se i due (o più) soggetti delegati alla gestione non hanno, a loro volta, un meccanismo che stabilisca chi decide in caso di disaccordo, la protezione pensata per bilanciare la parità familiare si rivela incompleta e porta allo stallo di cui si parlava più sopra.
In questi frangenti, il blocco non è da intendersi unicamente a livello di procedura successoria, ma, soprattutto, a livello di gestione di una struttura aziendale complessa ed articolata, come quella del Gruppo Delfin, che ha una pluralità di stakeholders, cui garantire continuità di gestione.
La soluzione: cosa prevedere in fase di pianificazione
Un impianto di passaggio generazionale solido, in linea con i principi generali della pianificazione patrimoniale d’impresa, dovrebbe prevedere meccanismi espliciti — non impliciti — per la gestione del disaccordo, a più livelli:
- un meccanismo di risoluzione dello stallo, definito prima che serva: voto dirimente, arbitrato familiare, quorum rafforzati per le decisioni strategiche.
- un modello alternativo alla parità pura, quando è praticabile: individuare un erede con maggioranza di governance e prevedere per gli altri una remunerazione adeguata a compensare la minoranza — soluzione che richiede, perchè esista effettivamente un erede nelle condizioni (per competenze e volontà) di ricoprire quel ruolo. Non è sempre così, ed è spesso proprio l’assenza di questa condizione a spingere i fondatori verso la parità o verso manager esterni.
- un arbitro anche al livello della governance operativa, non solo tra gli eredi, se la gestione viene affidata a soggetti terzi.
- clausole di way-out predefinite, che permettano a chi non vuole restare nell’assetto di uscirne con criteri di valorizzazione già stabiliti, evitando che l’uscita diventi essa stessa oggetto di contenzioso.
Il Patto di Famiglia
Il caso citato riguarda un gruppo aziendale ed un patrimonio particolarmente articolato ed esteso. In Italia, però, considerato il nostro tessuto economico ed industriale, ci sono una miriade di patrimoni aziendali che, soprattutto nei prossimi anni, passeranno di mano.
Lo strumento giuridico italiano pensato proprio per portare gli eredi a un accordo vincolante e, possibilmente, pacificato, prima dell’apertura della successione è il patto di famiglia (art. 768-bis e ss. c.c.), che consente il trasferimento dell’azienda o delle partecipazioni di controllo a uno o più discendenti, con liquidazione degli altri legittimari, secondo il valore delle quote loro
spettanti.
La norma richiede che la partecipazione trasferita sia idonea a garantire un potere di indirizzo effettivo sulla gestione: significa che, in sede di redazione, si può — anzi si dovrebbe — scegliere se, e con che possibilità gestorie, trasferire una partecipazione di controllo a un solo discendente (o a pochi, in modo coordinato) piuttosto che frazionarla in quote paritarie prive di reale capacità decisionale.
La governance, in questo senso, si costruisce già nella struttura del trasferimento, non dopo.
Ciò che il patto di famiglia non contiene, tipicamente, sono le regole di funzionamento nel tempo: meccanismi di voto, quorum rafforzati, procedure di risoluzione dello stallo, composizione e poteri del board. Questi si definiscono con strumenti complementari, redatti nello stesso contesto di pianificazione: clausole statutarie della società operativa, patti
parasociali tra i discendenti assegnatari, oppure una holding di famiglia (in Italia, tipicamente una società semplice) che stabilisce il controllo e ne disciplina l’esercizio nel tempo, restando fiscalmente neutra sul possesso delle partecipazioni.
Il patto di famiglia trasferisce e definisce il controllo, liquidando altrimenti i legittimari portatori di altri interessi; questi strumenti lo governano nel tempo.
Una pianificazione che unisce entrambi i piani — la scelta di chi decide, e le regole con cui deciderà — riduce in modo significativo il rischio di stallo successivo.
In sintesi
Il caso attuale ricorda che una pianificazione successoria efficace di un patrimonio aziendale è, prima di tutto, un tema di governance — non solo di divisione del patrimonio. La parità nell’eredità non produce parità di obiettivi, di esigenze di liquidità o di interesse al controllo.
La sfida, per chi pianifica, è progettare una governance che resti funzionante quando il fondatore non c’è più a fare da forza unificante delle decisioni — in particolare nel rapporto tra proprietà, controllo, liquidità e rischio di stallo.
Leonardo Del Vecchio aveva tracciato la rotta: una struttura pensata per non lasciare indietro nessuno, soprattutto la società, non lasciata al caso.
Quello che non aveva previsto non era l’assenza di pianificazione, ma due variabili specifiche — il tentativo di un erede di alterare unilateralmente gli equilibri previsti, e la possibilità che i due soggetti scelti per governare la struttura si dividessero tra loro.
È la distanza tra proteggere un patrimonio e governarne la trasmissione nel tempo.
La prima si pianifica con un atto. La seconda richiede meccanismi che restino validi anche quando chi li ha previsti non c’è più a farli rispettare.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Corso Garibaldi 86
20121, Milano
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Claudia Carlotta Buccarella e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
